Domain finanzberater-des-jahres.de kaufen?
Wir ziehen mit dem Projekt
finanzberater-des-jahres.de um.
Sind Sie am Kauf der Domain
finanzberater-des-jahres.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzberater-des-jahres.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faule Tiere des JahresManchmal Ist Die Größte Leistung, Einfach Nichts Zu Tun. In Einer Welt Voller Termine Und Verpflichtungen Vergessen Wir Oft Die Kunst Des Gepflegten Müßiggangs. Die Tierwelt Macht Es Uns Vor, Mit Einer Hingabe, Die Ihresgleichen Sucht. Dieser...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind Bauleistungen im Sinne des 48 EStG?
Was sind Bauleistungen im Sinne des 48 EStG? Bauleistungen im Sinne des § 48 EStG sind alle Leistungen, die im Zusammenhang mit der Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken erbracht werden. Dazu gehören unter anderem Maurerarbeiten, Zimmererarbeiten, Elektroinstallationen, Sanitärinstallationen und Malerarbeiten. Auch Planungs- und Überwachungsleistungen sowie die Lieferung von Baumaterialien können als Bauleistungen gelten. Es ist wichtig, diese Leistungen korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **

Was sind sonstige Einkünfte im Sinne des 2 des EStG?
Was sind sonstige Einkünfte im Sinne des § 2 des EStG? Sonstige Einkünfte sind alle Einkünfte, die nicht unter die fünf anderen Einkunftsarten des Einkommensteuergesetzes fallen, wie zum Beispiel Einkünfte aus Vermietung und Verpachtung, aus Kapitalvermögen oder aus privaten Veräußerungsgeschäften. Sie können auch aus wiederkehrenden Bezügen, wie beispielsweise Renten oder Unterhaltszahlungen, resultieren. Zudem zählen auch Einkünfte aus sonstigen Leistungen oder aus der Veräußerung von Wirtschaftsgütern des Privatvermögens zu den sonstigen Einkünften. Insgesamt umfassen sonstige Einkünfte eine Vielzahl von Einkommensquellen, die nicht eindeutig einer der anderen Einkunftsarten zugeordnet werden können. **
Was sind sonstige Einkünfte im Sinne des 22 EStG?
Was sind sonstige Einkünfte im Sinne des 22 EStG? Sonstige Einkünfte gemäß § 22 EStG sind Einkünfte, die nicht unter die klassischen Einkunftsarten wie Einkünfte aus Gewerbebetrieb, selbständiger Arbeit, Kapitalvermögen oder Vermietung und Verpachtung fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Leibrenten, wiederkehrende Bezüge oder Einkünfte aus sonstigen Leistungen. Diese Einkünfte werden gesondert besteuert und unterliegen in der Regel einem besonderen Steuersatz. Es ist wichtig, diese Einkünfte in der Steuererklärung korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff EStG:
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faule Tiere des JahresManchmal Ist Die Größte Leistung, Einfach Nichts Zu Tun. In Einer Welt Voller Termine Und Verpflichtungen Vergessen Wir Oft Die Kunst Des Gepflegten Müßiggangs. Die Tierwelt Macht Es Uns Vor, Mit Einer Hingabe, Die Ihresgleichen Sucht. Dieser...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
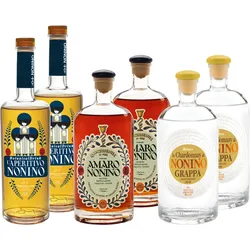
Probierpaket "Aperitif des Jahres"2x Nonino L?Aperitivo Nonino Botanical Drink Die sonnengelbe Farbe entsteht durch die Infusion von Blüten, Früchten und Wurzeln, die aufgrund ihrer Herkunft, ihrer Eigenschaften und ihrer Wirkstoffe ausgewählt und bei Niedrigtemperatur getrocknet werden. Um die natürliche Intensität der Düfte, Aromen und Farben unverändert beizubehalten. Das Etikett ist eine Hommage an Silvia Nonino und zeigt drei Frauen, die ein Glas in der Hand halten. Wie die drei Nonino-Schwestern. Die 3. Generationen der Nonino-Brennmeisterinnen. 2x Nonino Amaro Quintessentia di Erbe Alpine Likör nach einem alten Rezept von Antonio Nonino. Ein Aufguss von Alpenkräutern, der durch den Zusatz von ÙE Grappa in Barriques verfeinert wird. So entsteht der außergewöhnlich intensive Geschmack nach Alpenkräutern. Nach einem hervorragendem Essen oder auch als Magenbitter. Das perfekte Mitbringsel zu allen Anlässen - aber natürlich auch zum Selbergenießen! 2x Grappa Lo Chardonnay Bianco Monovitigno 41° Distilleria Nonino mit zarter Eichenholznote - im Barrique gereift.175,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dishonored - Spiel des Jahres EditionDiese vollständige Sammlung beinhaltet neben dem Hauptspiel auch die offiziellen Add-ons Dunwall City Trials[tm], The Knife of Dunwall[tm], The Brigmore Witches[tm] und Void Walker's Arsenal[tm]. Diese umfangreichen Add-Ons erweitern das Hauptspiel um bran25,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Bauleistungen im Sinne des 48 EStG?
Was sind Bauleistungen im Sinne des 48 EStG? Bauleistungen im Sinne des § 48 EStG sind alle Leistungen, die im Zusammenhang mit der Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken erbracht werden. Dazu gehören unter anderem Maurerarbeiten, Zimmererarbeiten, Elektroinstallationen, Sanitärinstallationen und Malerarbeiten. Auch Planungs- und Überwachungsleistungen sowie die Lieferung von Baumaterialien können als Bauleistungen gelten. Es ist wichtig, diese Leistungen korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sonstige Einkünfte im Sinne des 2 des EStG?
Was sind sonstige Einkünfte im Sinne des § 2 des EStG? Sonstige Einkünfte sind alle Einkünfte, die nicht unter die fünf anderen Einkunftsarten des Einkommensteuergesetzes fallen, wie zum Beispiel Einkünfte aus Vermietung und Verpachtung, aus Kapitalvermögen oder aus privaten Veräußerungsgeschäften. Sie können auch aus wiederkehrenden Bezügen, wie beispielsweise Renten oder Unterhaltszahlungen, resultieren. Zudem zählen auch Einkünfte aus sonstigen Leistungen oder aus der Veräußerung von Wirtschaftsgütern des Privatvermögens zu den sonstigen Einkünften. Insgesamt umfassen sonstige Einkünfte eine Vielzahl von Einkommensquellen, die nicht eindeutig einer der anderen Einkunftsarten zugeordnet werden können. **
-
Was sind sonstige Einkünfte im Sinne des 22 EStG?
Was sind sonstige Einkünfte im Sinne des 22 EStG? Sonstige Einkünfte gemäß § 22 EStG sind Einkünfte, die nicht unter die klassischen Einkunftsarten wie Einkünfte aus Gewerbebetrieb, selbständiger Arbeit, Kapitalvermögen oder Vermietung und Verpachtung fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Leibrenten, wiederkehrende Bezüge oder Einkünfte aus sonstigen Leistungen. Diese Einkünfte werden gesondert besteuert und unterliegen in der Regel einem besonderen Steuersatz. Es ist wichtig, diese Einkünfte in der Steuererklärung korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.